
Europas Pipelineabhängigkeit im Winter 2022
Im Oktober 2022 führten noch drei russische Pipeline-Routen in die Europäische Union. Andere Lieferwege waren gedrosselt, gestoppt oder zerstört. Haushalte und Unternehmen zahlten Preise, die ein Jahr zuvor kaum jemand einkalkuliert hatte; Regierungen sprachen von Erpressung, suchten neue Lieferanten und mobilisierten Milliarden für Entlastung und Infrastruktur. Ein Jahr später war die Versorgung wieder stabiler, aber anders zusammengesetzt: mehr Flüssigerdgas, geringerer Verbrauch, neue Leitungswege und vollere Speicher.1
Der Winter machte sichtbar, wie fossile Energie politische Wirkung entfaltet. Sie entsteht weder allein aus einer Lagerstätte noch allein aus einem hohen Marktanteil. Drei Bedingungen müssen zusammenkommen: Die Ressource oder ihr Transportweg lässt sich an wenigen Punkten kontrollieren, die daraus entstehenden Erlöse können abgeschöpft werden, und die Abnehmer haben kurzfristig nur begrenzte Ausweichmöglichkeiten. Erst dann wird aus Geologie ein wirtschaftlicher und möglicherweise politischer Hebel.
Die Straße von Hormus 2026: ein Transitpunkt als Hebel
Am 28. Februar 2026 griffen die Vereinigten Staaten und Israel militärische Ziele im Iran an. Der Iran antwortete nicht an der Stelle des Angriffs, sondern am Ausgang des Persischen Golfs: Er sperrte die Straße von Hormus. Diese Meerenge ist an ihrer engsten Stelle rund 54 Kilometer breit, und es gibt keine Ausweichroute.5
Was dort durchfährt, ist keine Randgröße. Vor der Sperre liefen rund 20 Millionen Barrel Öl pro Tag durch die Meerenge, etwa ein Fünftel der weltweiten Ölversorgung, dazu rund ein Fünftel des weltweit gehandelten Flüssiggases. Für Katar und die Vereinigten Arabischen Emirate, zusammen etwa ein Fünftel der globalen LNG-Exporte, ist die Straße der einzige Ausgang: Katar verschifft rund 93 Prozent, die Emirate rund 96 Prozent ihres Flüssiggases durch sie.5
Nach Angriffen auf seine Anlagen stellte Katar am 2. März 2026 die Flüssiggasproduktion ein und erklärte wenige Tage später höhere Gewalt. In Europa sprang der Großhandelspreis für Gas noch an diesem Tag um bis zu 45 Prozent auf rund 46 Euro je Megawattstunde.6 Ende April lag der Preis für Flüssiggaslieferungen an den europäischen Referenzpunkt TTF rund 35 Prozent über dem Stand vor der Sperre, der asiatische Referenzpreis rund 51 Prozent darüber.6 Bis Anfang Juni stieg der europäische Gaspreis um rund 53 Prozent auf 49 Euro je Megawattstunde, der Ölpreis auf rund 94 US-Dollar je Barrel.7
Bemerkenswert ist, wie dieser Preisanstieg nach Europa kam. Europa bezieht nur einen kleinen Teil seines Flüssiggases direkt aus Katar; die entfallenden Mengen wären für sich genommen verkraftbar. Der Preis entsteht jedoch nicht an der Grenze, sondern auf einem Weltmarkt, auf dem asiatische Käufer den Zuschlag für die frei werdenden Ladungen erhielten. Europa zahlte mehr, ohne dass ihm physisch Gas fehlte. Dieselbe Stufenfolge wie im ersten Fall wird hier sichtbar: ein kontrollierbarer Transportweg, ein Weltmarktpreis, ein Erlös für den, der die Sperre hält, und ein Abnehmer, der über die Zeit rechnet, die ihm für Ersatz bleibt.
Die politische Nutzung folgte schnell. Der amerikanische Präsident forderte im März Verbündete auf, Schiffe zur Öffnung der Meerenge zu entsenden; die NATO-Staaten und China lehnten ab, und Trump erklärte, die Vereinigten Staaten bräuchten das Öl aus dieser Straße nicht. Am 27. März verlängerte er eine Frist an den Iran zur Öffnung der Meerenge und verschob zugleich einen Angriff auf dessen Energieanlagen.8 Im Juli kündigte er an, die amerikanische Seeblockade wiederaufzunehmen und sich die Durchfahrt mit 20 Prozent der Ladung vergüten zu lassen; wie diese Vergütung erhoben werden sollte, blieb offen. Der Ölpreis stieg daraufhin um 9,6 Prozent, der stärkste Tagesanstieg seit Mai 2020.9 Die Internationale Seeschifffahrtsorganisation erklärte, es gebe keine Rechtsgrundlage für Pflichtgebühren bei der Durchfahrt durch international genutzte Meerengen; das amerikanische Schatzamt hatte eine vergleichbare Gebührenforderung des Iran zuvor als maritime Erpressung bezeichnet.9
Der Vergleich mit 2022 fällt differenziert aus. Physisch war der Einschnitt diesmal größer: Der Weltmarkt verlor im Durchschnitt rund 14 Millionen Barrel pro Tag, etwa 14 Prozent der globalen Ölversorgung, gegenüber rund einem Prozent nach dem russischen Angriff auf die Ukraine. Der Preisanstieg blieb dennoch moderater, als historische Muster erwarten ließen. Die Europäische Zentralbank führt das auf die schnellere Erwartung einer Einigung, auf stärkere Marktreserven und auf flexiblere Nachfrage in Asien zurück. Eine Sperre wirkt also nicht mechanisch: Ihre Wirkung hängt davon ab, wie lange sie dauert und wie beweglich die Abnehmer bleiben. Bei anhaltender Sperre, so die Zentralbank, erschöpfen sich die Puffer.7
Für das Modell dieses Kapitels liefert der Fall eine zweite Ausprägung desselben Mechanismus. Im ersten Fall war der Lieferant zugleich der Angreifer: Russland drehte seine eigenen Leitungen zu. Im zweiten Fall liegt der Hebel an einem Transitpunkt, den der Abnehmer nie kontrolliert hat, und er trifft einen Preis, den alle zahlen. Beide Fälle folgen derselben Reihenfolge: kontrollierbarer Punkt, handelbares Gut, Erlös, Zeit, die dem Abnehmer für Auswege bleibt. Politische Wirkung entsteht damit nicht allein aus der Abhängigkeit von einem Lieferland. Sie entsteht auch aus der Kontrolle über einen Punkt, an dem eine Ressource vorbeimuss.
Lagerung und Transport bestimmen die Abhängigkeit
Rohöl liegt in Feldern, wird über Pipelines und Terminals zu Häfen transportiert, auf Tanker verladen und in Raffinerien verarbeitet. Diese Kette schafft kontrollierbare Punkte, an denen Fördermengen oder Ströme verändert werden können. Erdgas ist noch stärker an Infrastruktur gebunden. Pipelinegas koppelt Produzenten und Abnehmer unmittelbar aneinander; Flüssigerdgas benötigt zusätzlich Verflüssigungsanlagen, Spezialtanker und Terminals zur Wiederverdampfung.
Für Europa war diese Bindung vor der Energiekrise besonders ausgeprägt. Der russische Anteil an der EU-Gasversorgung stieg von rund 30 Prozent im Jahr 2010 auf mehr als 45 Prozent im Jahr 2019. Im vierten Quartal 2021 lagen die Gazprom-Lieferungen etwa 25 Prozent unter dem Vorjahreswert, während die europäischen Speicher zu Beginn des Winters ungewöhnlich schwach gefüllt waren. Die Internationale Energieagentur sprach später von einer künstlich verknappten Versorgung. 2022 folgten die Rubelforderung für Gaszahlungen, weitere Kürzungen und schließlich nur noch drei verbliebene russische Pipelinerouten in die EU.1
Öl folgt derselben Grundlogik mit einer anderen Infrastruktur. Tanker, Lager und strategische Reserven machen es weltweit handelbarer und leichter umzuleiten als Pipelinegas. Gerade dieser Unterschied ist politisch wichtig: Nicht jede fossile Ressource erzeugt dieselbe Abhängigkeit. Entscheidend ist, wie schnell ein Abnehmer auf andere Lieferanten, Transportwege oder Energieträger ausweichen kann.
Die physische Eigenschaft einer Ressource schafft damit mögliche Kontrollpunkte. Ob daraus Einnahmen und schließlich politische Handlungsfähigkeit entstehen, entscheidet sich auf den nächsten Stufen.
Wie aus Förderung Staatseinnahmen werden
Ein Barrel im Boden finanziert keinen Staat. Zunächst muss es gefördert und verkauft werden. Erst danach können Steuern, Förderabgaben, Gewinnbeteiligungen oder Staatsunternehmen einen Teil des Erlöses in öffentliche Einnahmen verwandeln. Länder mit ähnlicher Geologie können deshalb sehr unterschiedliche fiskalische Ergebnisse erzielen.
Die Weltbank fasst Öl-, Gas-, Kohle-, Mineral- und Waldrenten als Anteil am Bruttoinlandsprodukt zusammen.2 Diese Kennzahl zeigt, wie groß die ökonomische Rente im Verhältnis zur gesamten Wirtschaftsleistung ist, beantwortet aber noch nicht, welcher Anteil tatsächlich im Staatshaushalt landet oder wie abhängig ein Land von fossilen Exporten ist. Dafür wären zusätzlich vergleichbare Daten zu Exportkonzentration und staatlichen Einnahmen nötig.
Gerade diese Trennung verhindert einen einfachen Rentier-Automatismus. Hohe Rohstofferlöse können in Staatsfonds, Infrastruktur, Subventionen oder militärische Fähigkeiten fließen. Sie können ebenso in ineffizienten Strukturen versickern oder überwiegend bei privaten und ausländischen Eigentümern bleiben. Die Lagerstätte eröffnet eine Möglichkeit; Institutionen und Eigentumsstrukturen bestimmen, wie viel davon dem Staat tatsächlich zur Verfügung steht.
Für eine belastbare Gegenüberstellung der Produzenten fehlen ausreichend vergleichbare Datenreihen. Deshalb lässt sich die Rolle staatlicher Einnahmen hier weniger genau untersuchen als die europäische Importabhängigkeit. Festhalten lässt sich: Welche politische Wirkung Ressourcenbesitz entfaltet, hängt auch davon ab, wie die Erlöse erhoben und verwendet werden.
Abhängigkeit wird zum Hebel, wenn Auswege fehlen
Auf der Seite der Abnehmer kehrt sich die Perspektive um. Ein hoher Importanteil ist zunächst nur eine Abhängigkeit. Politisch wirksam wird sie, wenn Ersatz kurzfristig teuer oder technisch schwer möglich ist und der Lieferant seine Position tatsächlich nutzt. Genau diese Kombination traf Europa beim russischen Gas: leitungsgebundene Lieferungen, begrenzte alternative Importkapazität und niedrige Speicherstände trafen auf einen politisch eskalierenden Konflikt.1
Solche Abhängigkeiten sind nicht auf Energie beschränkt. Auch in anderen Lieferketten können starke Konzentration und geringe Substituierbarkeit Zwangs- und Sicherheitsrisiken erzeugen. Zugleich schafft wirtschaftliche Verflechtung Möglichkeiten zur Anpassung: neue Anbieter, andere Produkte, zusätzliche Lager oder veränderte Nachfrage.34 Die politische Wirkung einer Abhängigkeit hängt deshalb weniger von ihrem bloßen Umfang ab als von der Zeit, die für eine Reaktion bleibt.
Europa reagierte 2022 und 2023 genau über diese Kanäle. Flüssigerdgas ersetzte einen Teil der russischen Mengen, der Verbrauch sank, Speicher wurden gefüllt und Netze sowie Importwege angepasst. Das war teuer, aber es begrenzte die politische Wirkung des Lieferstopps. Russland konnte Europa erhebliche Kosten auferlegen; eine politische Kapitulation folgte daraus nicht.1
Damit wird eine wichtige Grenze fossiler Macht sichtbar. Kontrolle über eine knappe Ressource kann Preise verschieben, Haushalte belasten und Regierungen unter Druck setzen. Dauerhafte politische Kontrolle entsteht daraus nur, wenn der betroffene Akteur seine Abhängigkeit nicht schnell genug verringern kann.
Wie Institutionen die Wirkung von Ressourcen prägen
Die stärkste Gegenposition lautet, dass Institutionen, Sicherheitslage und historische Entwicklung die politischen Unterschiede zwischen rohstoffreichen Staaten weitgehend erklären. Die Energieform selbst wäre dann nur eine Einnahmequelle unter mehreren.
Dieser Einwand ist ernst zu nehmen. Ein Zusammenhang zwischen Ressourcenbesitz und politischer Macht wäre schwach, wenn Länder mit ähnlicher Ressourcenbasis unabhängig von Exportkonzentration, fiskalischer Abschöpfung und Abnehmerabhängigkeit systematisch dieselben Ergebnisse erzielten. Ebenso würde die These an Kraft verlieren, wenn importabhängige Staaten starke Lieferausfälle regelmäßig ohne nennenswerte Kosten abfedern könnten.
Der europäische Gasfall zeigt zumindest die zeitliche Kette auf der Abnehmerseite: hohe Konzentration, knappe Alternativen, Lieferkürzungen, Preisschock und anschließend Anpassung. Für die Produzentenseite ist die Evidenz in diesem Kapitel weniger vollständig. Das ist keine Nebensache, sondern begrenzt die Reichweite der Aussage.
Von der Lagerstätte zum politischen Hebel
Zwischen einem Vorkommen und politischer Wirkung liegen mehrere Übersetzungen. Aus der Lagerstätte wird über Förderung und Transport ein handelbares Gut. Aus dem Verkauf entstehen Devisen. Steuern, Abgaben oder Staatsunternehmen verwandeln einen Teil davon in öffentliche Einnahmen. Erst deren Verwendung schafft zusätzliche Handlungsoptionen, etwa für Haushalte, Infrastruktur, Subventionen, militärische Ausgaben oder außenpolitische Unterstützung.
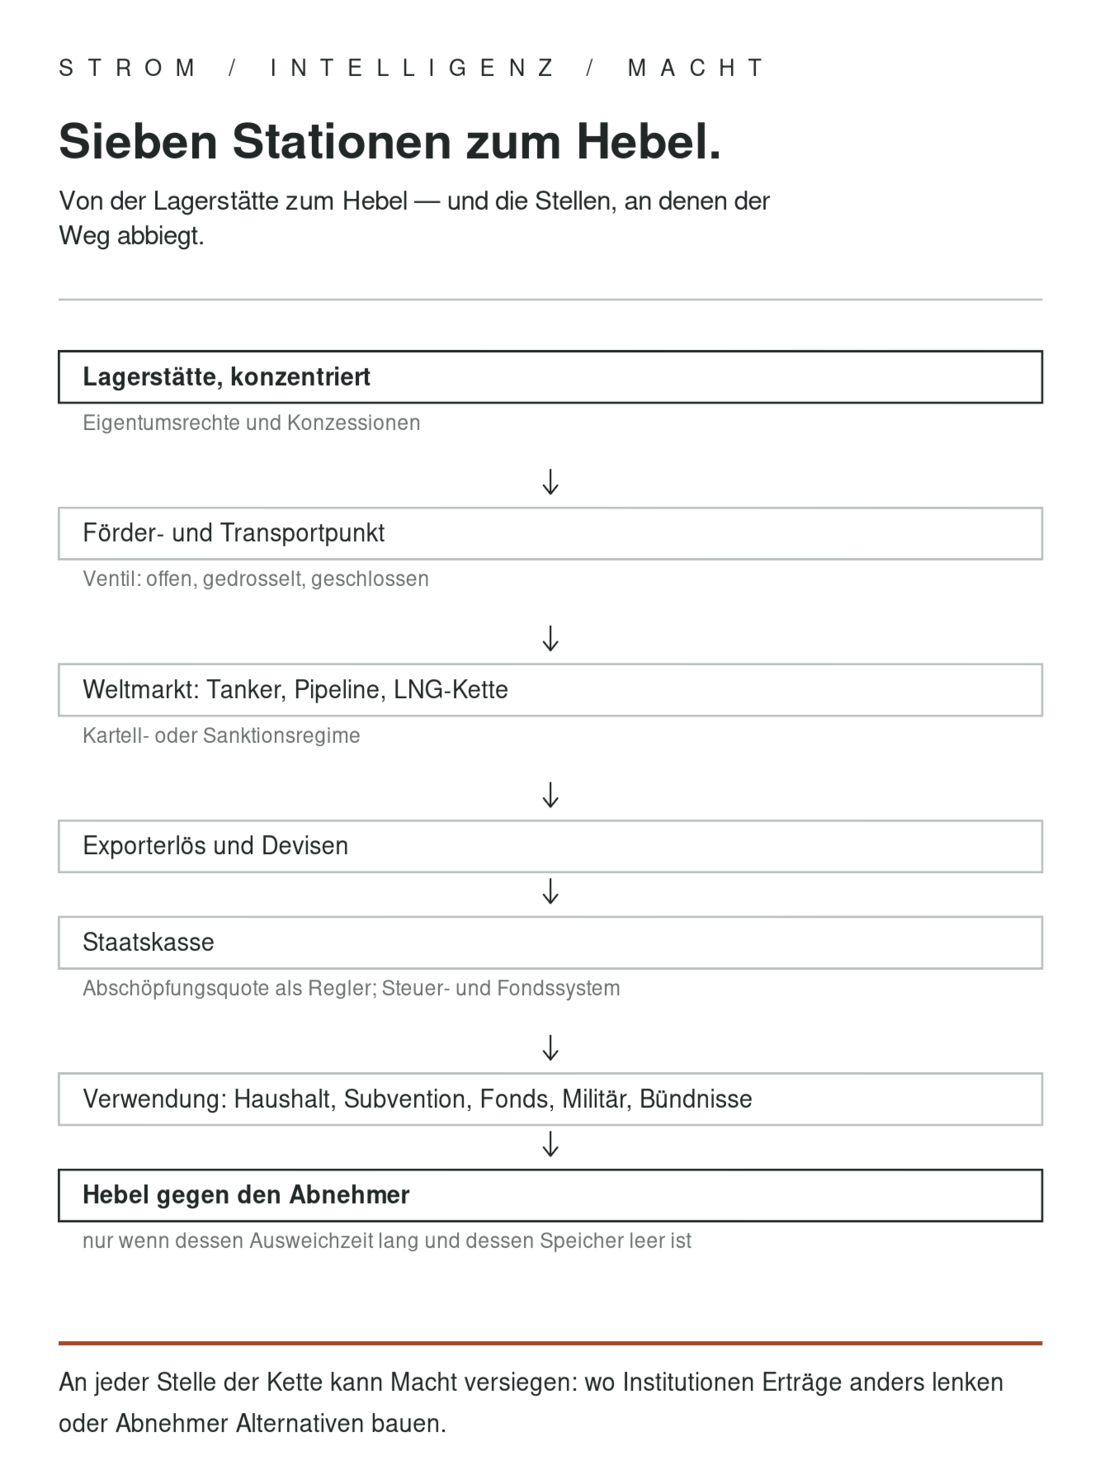
Auf der anderen Seite der Handelsbeziehung entscheidet die Anpassungsfähigkeit des Abnehmers über die Stärke des Hebels. Speicher, alternative Lieferanten, zusätzliche Terminals, Leitungen oder eine sinkende Nachfrage verkürzen die Zeit, in der ein Lieferant eine Knappheit wirksam ausnutzen kann. Fossile Macht ist deshalb keine Eigenschaft des Rohstoffs allein. Sie entsteht aus dem Zusammenspiel von Geologie, Infrastruktur, Institutionen und Zeit.
Genau diese Verbindung bildet den Vergleichsmaßstab für das elektrische System.
Was beim Strom anders wird
Ein Barrel Öl kann gelagert, auf einen Tanker geladen und auf einem anderen Kontinent verkauft werden. Pipelinegas ist bereits stärker an gebaute Infrastruktur gebunden. Elektrizität verschiebt diese Logik noch einmal: Sie muss in jedem Augenblick erzeugt, transportiert, verbraucht oder gespeichert werden und ist auf ein physisches Netz angewiesen.
Beim Strom sind deshalb andere Kontrollpunkte zu untersuchen: Netzzugang, verfügbare Anschlussleistung und die Fähigkeit, Schwankungen auszugleichen. An ihnen kann sich entscheiden, wer zuverlässig versorgt wird.
Quellen und Anmerkungen
1 · IEA, Anatomy of a natural gas crisis (Gas Market Lessons 2022–2023): russischer Gasanteil EU-Versorgung rund 30 Prozent (2010) auf über 45 Prozent (2019, Pipeline plus LNG); Gazprom-Lieferungen Q4 2021 rund 25 Prozent unter Vorjahr; Speicher-Tiefststand; „artificial scarcity“; Rubelzahlung, Kürzungen, drei Pipelinerouten Oktober 2022. Die Anpassungsreaktion mit mehr LNG, geringerer Nachfrage und veränderten Speicher- und Netzflüssen folgt ebenfalls der Darstellung der IEA. URL: https://www.iea.org/reports/gas-market-lessons-from-the-2022-2023-energy-crisis/anatomy-of-a-natural-gas-crisis
2 · World Bank, Total Natural Resources Rents (% of GDP). Die Kennzahl bündelt Renten aus Öl, Gas, Kohle, Mineralien und Wäldern als Anteil am BIP. URL: https://data.worldbank.org/indicator/NY.GDP.TOTL.RT.ZS
3 · OECD, Supply-chain interdependencies: Handelsabhängigkeit als mögliches Zwangs- und Sicherheitsrisiko sowie als Resilienzfrage. URL: https://www.oecd.org/en/topics/supply-chain-interdependencies.html
4 · OECD, Mapping and testing product-level vulnerabilities in granular production networks (März 2024, DOI 10.1787/9bcde495-en): Methodik zur Analyse produktbezogener Verwundbarkeiten. URL: https://www.oecd.org/content/dam/oecd/en/publications/reports/2024/03/mapping-and-testing-product-level-vulnerabilities-in-granular-production-networks_91a48a30/9bcde495-en.pdf
5 · U.S. Energy Information Administration, International LNG prices rise amid Strait of Hormuz closure (Today in Energy, 2026): Der Ausfall betrifft mehr als 10 Milliarden Kubikfuß pro Tag, rund 20 Prozent der globalen LNG-Versorgung, überwiegend aus Katars Ras-Laffan-Anlage; zwischen dem 1. März und dem 24. April 2026 überquerte nach Daten von Kpler kein beladenes LNG-Schiff die Meerenge; QatarEnergy erklärte am 4. März höhere Gewalt. Ergänzend: Europäische Zentralbank, Energy shock: why oil and gas prices have risen less than expected (Blog, 27. Juli 2026): rund 20 Millionen Barrel pro Tag Durchsatz, ein Fünftel der globalen Ölversorgung, und 20 Prozent der globalen LNG-Versorgung, rund 110 Milliarden Kubikmeter jährlich. Zur fehlenden Ausweichroute: Closure of the Strait of Hormuz fuels Europe’s natural gas trilemma (Analyse, 2026): engste Stelle 29 Seemeilen, rund 54 Kilometer; 93 Prozent der katarischen und 96 Prozent der emiratischen LNG-Ladungen passieren die Meerenge ohne alternative Route. Die Durchsatz- und Ausfallgrößen sind Schätzungen der jeweiligen Institutionen, keine Messung des tatsächlichen Durchsatzes während der Sperre. URLs: https://www.eia.gov/todayinenergy/detail.php?id=67604 ; https://www.ecb.europa.eu/press/blog/date/2026/html/ecb.blog20260727~1212bdb8f9.en.html ; https://table.media/assets/documents/closure-of-the-strait-of-hormuz-fuels-europe-s-natural-gas-trilemma_final.pdf
6 · Euronews, European gas prices jump by as much as 45% as Qatar stops LNG production (2. März 2026): Der europäische Referenzpreis am niederländischen TTF-Hub stieg im frühen Nachmittagshandel um bis zu 45 Prozent auf rund 46 Euro je Megawattstunde, nachdem QatarEnergy die Flüssiggasproduktion im North Field nach einem Angriff auf die Anlagen gestoppt hatte. Ergänzend: U.S. Energy Information Administration (Today in Energy, 2026): Der TTF-Future für LNG-Lieferungen lag in der Woche zum 24. April bei 14,80 US-Dollar je Million British thermal units, 35 Prozent über dem Stand vor der Sperre; der asiatische JKM-Referenzpreis stieg im selben Zeitraum um 51 Prozent. Erfasst sind Tages- und Wochenwerte an Börsen, keine Jahresdurchschnitte; die Preisreaktion ist ein Erwartungswert des Marktes, kein belegter Mengenausfall in Europa. URLs: https://www.euronews.com/business/2026/03/02/european-gas-prices-jump-by-as-much-as-45-as-qatar-stops-lng-production ; https://www.eia.gov/todayinenergy/detail.php?id=67604
7 · Europäische Zentralbank, Energy shock: why oil and gas prices have risen less than expected (Blog, 27. Juli 2026): Der Weltmarkt verlor durchschnittlich rund 14 Millionen Barrel pro Tag, 14 Prozent der globalen Ölversorgung; die Ukraine-Invasion hatte rund ein Prozent entzogen. Bis Anfang Juni stieg der TTF-Gaspreis um 53 Prozent auf 49 Euro je Megawattstunde, der Ölpreis auf rund 94 US-Dollar je Barrel, nach einem zwischenzeitlichen Anstieg von mehr als 50 Prozent; historische Muster hätten einen Gaspreisanstieg von rund 81 Prozent und einen Ölpreisanstieg von bis zu 105 Prozent erwarten lassen. Als Gründe für die gedämpfte Reaktion nennt die Zentralbank die Erwartung einer schnellen Einigung, stärkere Marktreserven und flexiblere Nachfrage in Asien; bei anhaltender Sperre erschöpfen sich die Puffer. Die Aussagen beruhen auf Marktdaten und einem Modellvergleich, nicht auf einer Prognose. URL: https://www.ecb.europa.eu/press/blog/date/2026/html/ecb.blog20260727~1212bdb8f9.en.html
8 · Reuters, US-Iran stalemate lifts oil prices as Hormuz closure persists (11. Mai 2026): NATO-Verbündete verweigerten Schiffe zur Öffnung der Meerenge ohne umfassendes Friedensabkommen und internationales Mandat; Iran forderte ein Ende der amerikanischen Blockade; Brent notierte bei rund 103 US-Dollar. Ergänzend: The Hindu, Trump delays Strait of Hormuz deadline (27. März 2026): Verlängerung der Frist zur Öffnung der Meerenge bis zum 6. April und Verschiebung eines Angriffs auf iranische Energieanlagen. Ergänzend: Politico, Strait of Hormuz reopening for commercial traffic, Trump and Iran say (17. April 2026): Wiederöffnung nach einem Waffenstillstand; die amerikanische Seeblockade gegen iranische Schiffe blieb zunächst in Kraft. Belegt sind Presseberichte über Ankündigungen und Verhandlungen, keine Vertragstexte. URLs: https://www.thehindu.com/news/international/iran-israel-war-highlights-west-asia-conflict-march-26-2026/article70786492.ece ; https://www.politico.com/news/2026/04/17/iran-war-strait-of-hormuz-open-00878387
9 · NBC News, Oil surges more than 9% after Trump reimposes Iran blockade (13. Juli 2026): Der amerikanische Präsident kündigte an, die Blockade wiederaufzunehmen und sich die Durchfahrt mit 20 Prozent aller verschifften Ladung vergüten zu lassen; wie das umgesetzt werden sollte, blieb offen. Der amerikanische Rohölpreis schloss 9,4 Prozent höher bei 78,14 US-Dollar je Barrel, Brent stieg um 9,6 Prozent auf 83,30 US-Dollar, der stärkste Tagesanstieg seit Mai 2020. Das amerikanische Schatzamt hatte eine vergleichbare Gebührenforderung des Iran als maritime Erpressung bezeichnet und auf Sanktionsrisiken für zahlende Reedereien verwiesen; die Internationale Seeschifffahrtsorganisation erklärte, es gebe keine Rechtsgrundlage für Pflichtgebühren bei der Durchfahrt durch international genutzte Meerengen. Die Angaben betreffen Tageskurse und Ankündigungen, keine bereits vollzogene Gebührenregelung. URL: https://www.nbcnews.com/business/markets/oil-rises-trump-reimposes-hormuz-blockade-rcna587297
Dieser Text ist Kapitel 1 aus dem Buch „Strom. Intelligenz. Macht. – Der Elektrostate“, das sich in Vorbereitung befindet.